De hypotheekrentes stijgen weer in de herfst van 2026, en de productie van leningen krimpt volgens het Observatoire Crédit Logement/CSA. In deze veranderlijke context veroudert een vastgoedbudget dat is opgebouwd uit vaste aannames binnen enkele weken. Online tools maken het mogelijk om snel zijn speelruimte opnieuw te berekenen, op voorwaarde dat men weet wat ze meten en wat ze negeren.
Hypotheek simulators: wat de berekeningen tonen en wat ze omzeilen
De meeste beschikbare hypotheek simulators op de websites van makelaars of banken berekenen een maandlast op basis van een geleend bedrag, een rente en een looptijd. Het resultaat is onmiddellijk, maar het is gebaseerd op een handmatig ingevoerde vaste rente, vaak die van de dag van de raadpleging.
Het probleem ligt in de huidige volatiliteit. Verschillende makelaars melden dat de banktarieven nu van maand tot maand veranderen. Een simulatie uitgevoerd in september 2026 kan de werkelijke leencapaciteit in oktober overschatten. Het testen van verschillende rentetarieven blijft de enige betrouwbare voorzorgsmaatregel: het verhogen van de rente met enkele tienden in de simulator maakt het mogelijk om de impact op het totale budget te meten.
Een ander blinde vlek betreft de looptijd van de lening. Het verlengen van de looptijd verlaagt mechanisch de maandlast, wat de indruk kan wekken dat het project binnen het budget past. Een simulator die de totale kosten van de lening niet parallel aan de maandlast weergeeft, verbergt deze realiteit. Het vergelijken van de totale kosten over verschillende looptijden verandert vaak de afweging.
Voor kopers die financiële gegevens willen combineren met het volgen van lopende uitgaven, is het mogelijk om mybudgetview.fr en zijn secties te verkennen om deze informatie op één plek te centraliseren.
Budget voor werkzaamheden en renovatiehulp: waarom het onderscheid tussen zeker en onzeker maken
Het opnemen van MaPrimeRénov’ of andere subsidies in het financieringsplan is gebruikelijk. Maar de raad van bestuur van de Anah heeft op 14 oktober 2026 een begrotingssnijding goedgekeurd die de totale renovaties en de appartementen raakt. De aangekondigde subsidiebedragen op het moment van de offerte komen mogelijk niet overeen met wat daadwerkelijk zal worden uitgekeerd.
Een nuttig budgetbeheertool zou moeten toestaan om drie lijnen in het werkbudget te scheiden:
- De bruto kosten van de werkzaamheden, zoals geschat door de vakmensen of de projectleider, zonder aftrek van enige subsidie.
- De subsidies waarvan het dossier al is goedgekeurd, met een bedrag dat is bevestigd door de financierende instantie.
- De aangevraagde of overwogen subsidies, waarvan het bedrag onderhevig blijft aan wijziging door regelgeving tijdens het project.
Een onzekere subsidie als verworven beschouwen vervalst het gehele voorlopige budget. Gedeelde spreadsheets of projectvolgapplicaties maken het mogelijk om deze aparte kolommen te creëren, maar weinig online simulators integreren deze logica standaard.
De heroriëntatie van subsidies per gebaar
Hetzelfde verslag van de Anah vermeldt een heroriëntatie van bepaalde zogenaamde “per gebaar” subsidies. Concreet kunnen werkzaamheden die voorheen in aanmerking kwamen, uit het gesubsidieerde bereik vallen. Voordat een project wordt gestart, blijft het controleren van de geschiktheid van de werkzaamheden op de officiële website van MaPrimeRénov’ een stap die de simulatie-tools niet voor u doen.
Volgen van vastgoeduitgaven: budgetapplicaties en grenzen van aggregatie
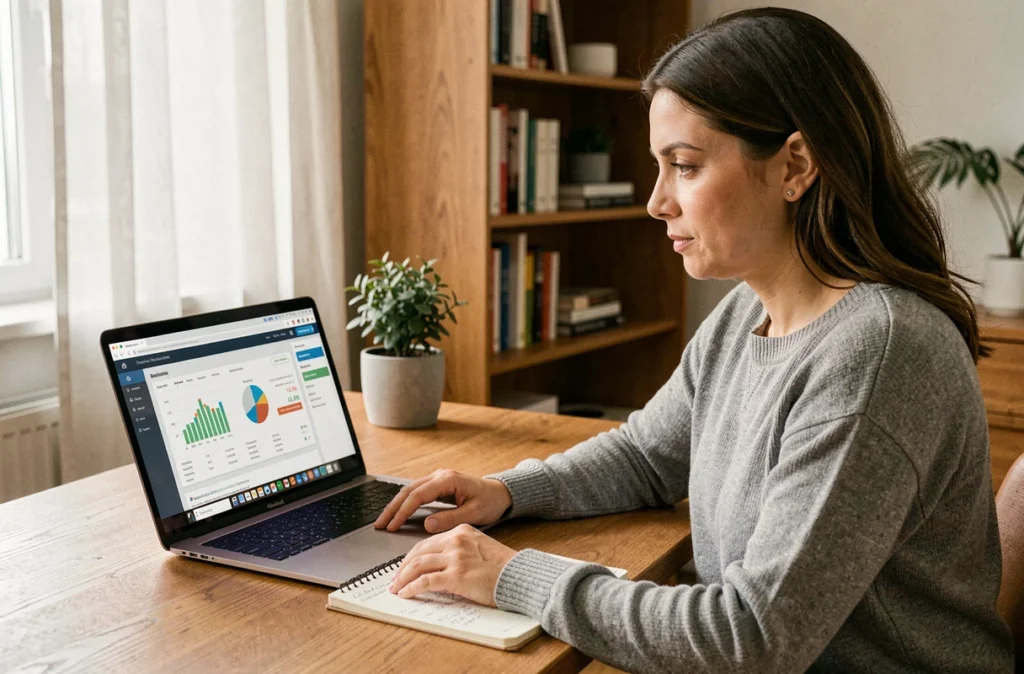
Budgetbeheerapplicaties zoals Bankin’, Linxo of Finary aggregeren bankrekeningen en categoriseren uitgaven. Voor een eigenaar of een verhuurinvestor maken ze het mogelijk om de terugkerende kosten (onroerende voorheffing, verzekering, kosten van de vereniging van eigenaren) te volgen en afwijkingen ten opzichte van het voorziene budget te signaleren.
De aggregatie van rekeningen dekt geen stromen buiten de bank. De waarborgsommen die op een escrow-rekening worden gehouden, de kapitaaloproepen van een SCPI of directe betalingen tussen particulieren verschijnen niet altijd in de automatische opvolging. Men moet deze bedragen dan handmatig invoeren, wat een regelmatige discipline vereist.
De gratis versies van deze applicaties bieden doorgaans de basis bank synchronisatie en automatische categorisatie. De geavanceerde functies (overschrijdingswaarschuwingen, projecties, multi-vermogen opvolging) vereisen vaak een betaald abonnement.
Online leencapaciteit: de variabelen die het formulier niet vraagt
De leencapaciteitscalculators vragen om netto-inkomens, vaste lasten en de gewenste schuldenlast. Het resultaat geeft een maximaal te lenen bedrag. Dit cijfer is wiskundig correct, maar is gebaseerd op declaratieve en statische gegevens.
Verschillende parameters ontsnappen aan deze formulieren:
- Het werkelijke besteedbare inkomen na aflossing, dat afhangt van de woonplaats en het aantal personen in het huishouden.
- De variabele lasten verbonden aan het beoogde goed (vereniging van eigenaren, onderhoud, te verwachten werkzaamheden) die de koper niet altijd kent op het moment van de simulatie.
- De mogelijke evolutie van de inkomsten of lasten gedurende de looptijd van de lening, die de banken in hun analyse opnemen maar die de simulator negeert.
Een simulator berekent een maximale enveloppe, geen haalbaar budget. Het verschil tussen de twee meet men door het resultaat van de simulator te confronteren met de werkelijke uitgaven die over meerdere maanden in een budgetapplicatie worden gevolgd.
Tools combineren in plaats van er slechts één te kiezen
Geen enkele online tool dekt het volledige budgettaire bereik van een vastgoedproject. De krediet simulator geeft een enveloppe. De budgetapplicatie volgt de werkelijke stromen. De spreadsheet voor het volgen van werkzaamheden onderscheidt de bevestigde kosten van de aannames. Het is hun kruising die een betrouwbare visie op het vastgoedbudget produceert.
De meest voorkomende fout is om het resultaat van slechts één simulator als basis voor een beslissing te nemen. De gegevens van deze tools zijn nuttig op voorwaarde dat ze regelmatig worden bijgewerkt, vooral in een periode waarin de rentes, prijzen en hulpmaatregelen tegelijkertijd veranderen.